
Simples Nacional: últimos dias para decidir como recolher IBS e CBS em 2027
Prazo termina em 30 de setembro e exige atenção das empresas que pretendem recolher os novos tributos pelo regime regular
A implementação da Reforma Tributária do Consumo coloca as micro e pequenas empresas diante de uma decisão inédita.
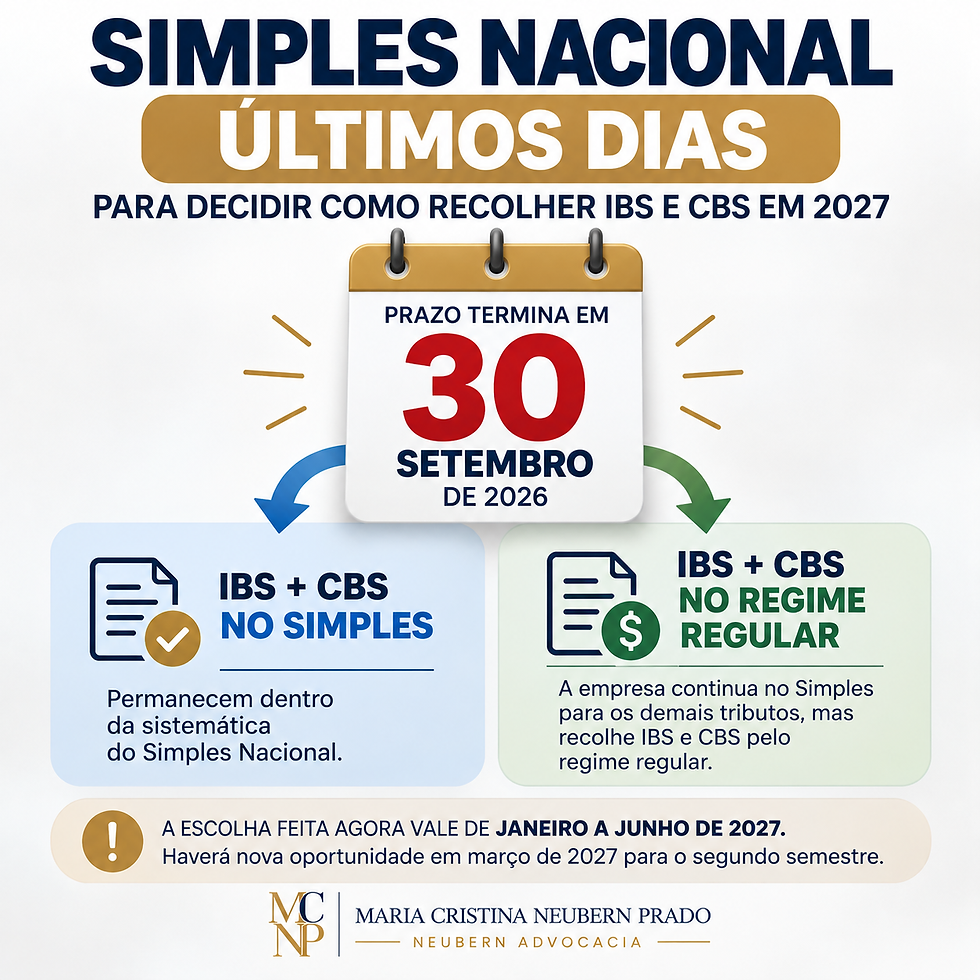
Termina em 30 de setembro de 2026 o prazo para que empresas optantes pelo Simples Nacional escolham, para o primeiro semestre de 2027, se pretendem manter o IBS e a CBS dentro do regime simplificado ou recolher esses dois tributos separadamente, pelas regras do regime regular.
A adesão ao regime regular vem crescendo. Segundo balanço divulgado pela Receita Federal em 25 de setembro, já haviam sido registradas 447.716 solicitações dessa opção. Serviços e Informações do Brasil
Mas é importante compreender exatamente quem precisa agir e quais são as consequências da escolha.
Quem já está no Simples precisa fazer nova opção?
Não, se pretende simplesmente permanecer no Simples Nacional e manter IBS e CBS dentro de sua sistemática.
As empresas que já integram regularmente o Simples não precisam realizar nova opção para permanecer no regime, salvo situações específicas, como a existência de registro de exclusão futura.
Se a empresa não fizer uma opção específica pelo regime regular de IBS e CBS em setembro, os dois novos tributos permanecerão incluídos na sistemática do Simples no primeiro semestre de 2027. Serviços e Informações do Brasil
Portanto, é preciso distinguir duas decisões.
Uma coisa é optar pelo Simples Nacional.
Outra, bastante diferente, é uma empresa enquadrada no Simples decidir como recolher IBS e CBS.
Simples “puro” ou Simples “híbrido”?
A Reforma Tributária criou uma alternativa nova.
No modelo que vem sendo chamado de Simples Nacional “puro”, a empresa permanece no regime simplificado e IBS e CBS continuam abrangidos pelo recolhimento unificado.
Já no chamado Simples Nacional “híbrido”, a empresa permanece no Simples em relação aos demais tributos, mas escolhe apurar e recolher IBS e CBS segundo as regras do regime regular, fora do DAS. Serviços e Informações do Brasil
Portanto, optar pelo regime regular de IBS e CBS não significa sair do Simples Nacional.
Qual modelo é mais vantajoso?
Não existe uma resposta única.
A escolha exige análise das características de cada empresa.
Um dos elementos mais relevantes é o sistema de créditos do IBS e da CBS.
A Receita Federal chama atenção para o fato de que o modelo híbrido pode ser especialmente relevante para empresas que realizam operações com outras pessoas jurídicas e desejam proporcionar aos clientes aproveitamento mais amplo de créditos. Serviços e Informações do Brasil
Por isso, uma empresa que vende predominantemente ao consumidor final pode estar diante de uma realidade diferente daquela que fornece produtos ou serviços para outras empresas.
Também devem ser considerados fatores como fluxo de caixa, fornecedores, posição na cadeia produtiva, formação de preços, custos de conformidade e relacionamento comercial.
A comparação, portanto, não deve se limitar à alíquota nominal.
A questão dos créditos pode ser decisiva
Esse é um dos pontos que merecem maior atenção no planejamento.
No novo sistema de tributação do consumo, a lógica da não cumulatividade atribui grande importância aos créditos tributários.
Para uma empresa inserida em uma cadeia B2B, a forma pela qual IBS e CBS são recolhidos pode repercutir também na situação tributária de seus clientes.
Assim, uma escolha que inicialmente parece dizer respeito apenas à carga tributária da própria empresa pode produzir consequências comerciais.
Tributação e competitividade passam a estar ainda mais relacionadas.
A opção feita agora vale por quanto tempo?
A escolha realizada em setembro de 2026 produzirá efeitos de janeiro a junho de 2027.
Quem não optar agora pelo regime regular permanecerá, nesse período, com IBS e CBS dentro do Simples Nacional.
Haverá, entretanto, uma nova janela de opção entre 1º e 31 de março de 2027, com efeitos para o segundo semestre de 2027. Serviços e Informações do Brasil
Há ainda uma salvaguarda importante: a regulamentação permite o cancelamento da opção feita em setembro até 30 de novembro de 2026, observadas as regras aplicáveis. Serviços e Informações do Brasil
E quem ainda não está no Simples?
Para essas empresas existe outro prazo que também termina em 30 de setembro.
As microempresas e empresas de pequeno porte que atualmente não são optantes e pretendem ingressar no Simples Nacional em 2027 devem formular a solicitação ainda neste mês.
Se deferida, a opção produzirá efeitos a partir de 1º de janeiro de 2027. Serviços e Informações do Brasil
Segundo o último balanço da Receita, até 25 de setembro haviam sido registradas 328.432 solicitações de opção pelo Simples Nacional. Desse total, 114.981 já haviam sido deferidas e 213.451 estavam indeferidas, estas ainda dentro do prazo legal informado pela Receita para regularização das pendências impeditivas. Serviços e Informações do Brasil
E o MEI?
As regras são diferentes.
O período de opção pelo SIMEI continua em janeiro, e o MEI não dispõe da alternativa de escolher o regime regular ou híbrido para IBS e CBS. Serviços e Informações do Brasil
Conclusão
Os últimos dias de setembro representam uma etapa importante da transição para o novo sistema tributário.
Para as empresas do Simples, a questão não deve ser reduzida a escolher entre duas formas de pagamento.
É necessário avaliar créditos, clientes, fornecedores, preços, fluxo de caixa, custos operacionais e posição da empresa na cadeia econômica.
A Reforma Tributária preservou o Simples Nacional, mas introduziu uma nova variável em seu planejamento.
Para muitas empresas, a escolha sobre IBS e CBS será uma das primeiras decisões concretas de estratégia tributária no novo sistema.
Maria Cristina Neubern Prado
Neubern Advocacia


Comentários