
CBS entra na fase operacional: Receita publica novas APIs de apuraçãoReforma Tributária avança dos textos legais para os sistemas das empresas
A Reforma Tributária do Consumo começa a revelar uma dimensão que vai muito além das alterações legislativas.
Em 14 de setembro de 2026, a Receita Federal publicou nova documentação técnica relativa às APIs de apuração da Contribuição sobre Bens e Serviços — CBS.
A novidade pode parecer restrita aos departamentos de tecnologia e às empresas desenvolvedoras de software. Não é.
Ela sinaliza uma mudança importante na implementação da Reforma: a CBS está avançando da regulamentação jurídica para sua operacionalização nos sistemas que serão utilizados pelas empresas e pela Administração Tributária.
O que são essas APIs?
API é, em termos simplificados, uma interface que permite que sistemas diferentes troquem informações automaticamente.
No caso da CBS, as APIs permitem que os sistemas utilizados pelas empresas se comuniquem com a infraestrutura tecnológica da Receita Federal para consultar informações relacionadas à apuração do novo tributo.
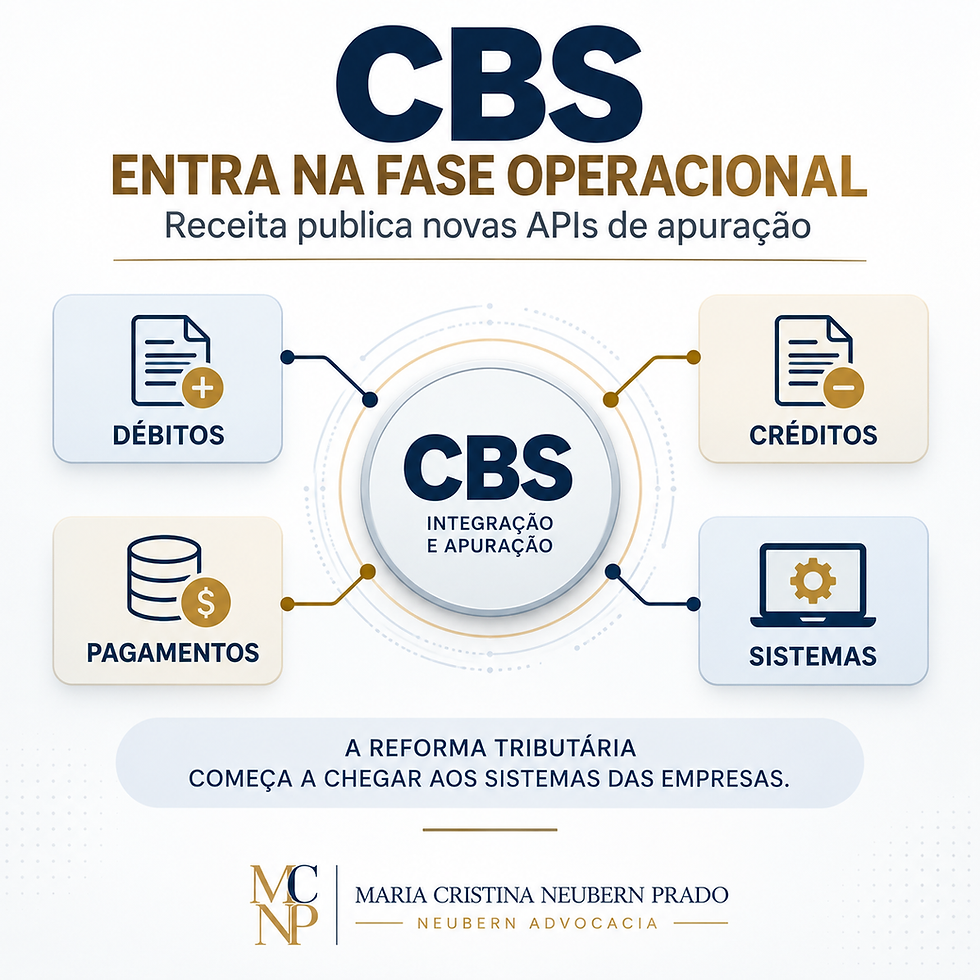
A documentação disponibilizada pela Receita contempla, entre outras funcionalidades, consultas a débitos, créditos, pagamentos e recolhimentos da CBS.
O objetivo é permitir uma integração cada vez maior entre os sistemas fiscais das empresas e o novo modelo de administração tributária.
O que mudou agora?
A nova versão introduz a possibilidade de consultas incrementais.
Em vez de solicitar repetidamente grandes volumes de informações já anteriormente processadas, o sistema poderá recuperar as inclusões e atualizações ocorridas desde a consulta anterior.
Segundo a Receita, a mudança deverá reduzir tanto o tempo de processamento quanto o volume de dados trafegados.
A API de débitos, por exemplo, foi estruturada para retornar os débitos de CBS incluídos ou atualizados entre a consulta realizada e a consulta anterior, dentro das regras técnicas estabelecidas.
Apuração tributária cada vez mais integrada aos sistemas
A relevância jurídica e empresarial da mudança aparece quando ela é inserida no contexto mais amplo da Reforma Tributária.
A Receita vem estruturando a chamada Apuração Assistida da CBS, concebida para operacionalizar aspectos como a não cumulatividade, a apropriação de créditos, a imputação de pagamentos e a própria constituição do crédito tributário resultante do período de apuração.
O modelo representa uma transformação importante na relação entre contribuinte, documentação fiscal e Administração Tributária.
Informações provenientes dos documentos fiscais e dos sistemas passam a alimentar uma estrutura digital de apuração muito mais integrada.
Isso aumenta a importância da qualidade e consistência dos dados tributários.
Débitos, créditos e pagamentos passam a conversar digitalmente
A documentação técnica já permite perceber a arquitetura que está sendo construída.
Há serviços destinados à consulta dos débitos da CBS e outros destinados aos créditos.
Também estão previstas consultas aos pagamentos que extinguem débitos do contribuinte, incluindo o pagamento realizado pelo próprio contribuinte, recolhimentos realizados por adquirentes e operações relacionadas ao split payment.
Existem ainda APIs específicas para consultar recolhimentos de CBS efetuados na condição de adquirente.
Portanto, não se trata apenas de substituir PIS e Cofins por um novo tributo.
Está sendo construída também uma nova infraestrutura de administração, apuração e controle tributário.
O que isso significa para as empresas?
A Reforma Tributária deixa progressivamente de ser uma questão exclusiva dos departamentos jurídico e fiscal.
Ela passa a exigir diálogo entre diferentes áreas:
tributário, contabilidade, tecnologia, faturamento e gestão empresarial.
ERPs e demais sistemas utilizados pelas empresas precisarão estar preparados para trabalhar com a nova estrutura de informações.
A classificação correta das operações, a emissão adequada dos documentos fiscais, a identificação de créditos e débitos e a consistência das informações transmitidas ganharão importância ainda maior.
Um erro de parametrização deixa de ser apenas um problema tecnológico.
Pode produzir uma consequência tributária.
A Reforma começa a sair do papel
Durante boa parte dos últimos anos, o debate sobre a Reforma Tributária concentrou-se na Constituição, nas leis complementares, nas alíquotas e nas regras de transição.
Essa etapa continua sendo fundamental.
Mas setembro de 2026 oferece um sinal claro de que outra fase já está em andamento.
A infraestrutura tecnológica necessária à operação da CBS está sendo construída e aperfeiçoada.
Para as empresas, isso significa que a preparação para o novo sistema não pode se limitar à leitura da legislação.
Será necessário verificar se processos internos, cadastros, documentos fiscais e sistemas tecnológicos estão aptos a produzir e interpretar corretamente as informações que alimentarão a nova tributação sobre o consumo.
Conclusão
A publicação das novas APIs de apuração da CBS pode parecer uma notícia técnica.
Na realidade, ela revela uma transformação mais profunda.
A Reforma Tributária está avançando da norma para a operação.
E, no novo sistema, Direito Tributário e tecnologia estarão cada vez mais interligados.
A preparação das empresas para IBS e CBS exigirá não apenas compreensão das novas regras jurídicas, mas também capacidade de transformá-las em procedimentos, dados e sistemas confiáveis.
Maria Cristina Neubern Prado
Neubern Advocacia


Comentários