
Reforma Tributária e Simples Nacional: a escolha que as empresas precisam fazer em setembro

A implementação da Reforma Tributária do Consumo entrou em uma nova fase.
Desde 1º de setembro de 2026, microempresas e empresas de pequeno porte precisam estar atentas a uma mudança relevante: setembro passou a ser o mês destinado tanto à opção pelo Simples Nacional para 2027, nas situações em que ela seja necessária, quanto à escolha da forma de recolhimento do IBS e da CBS.
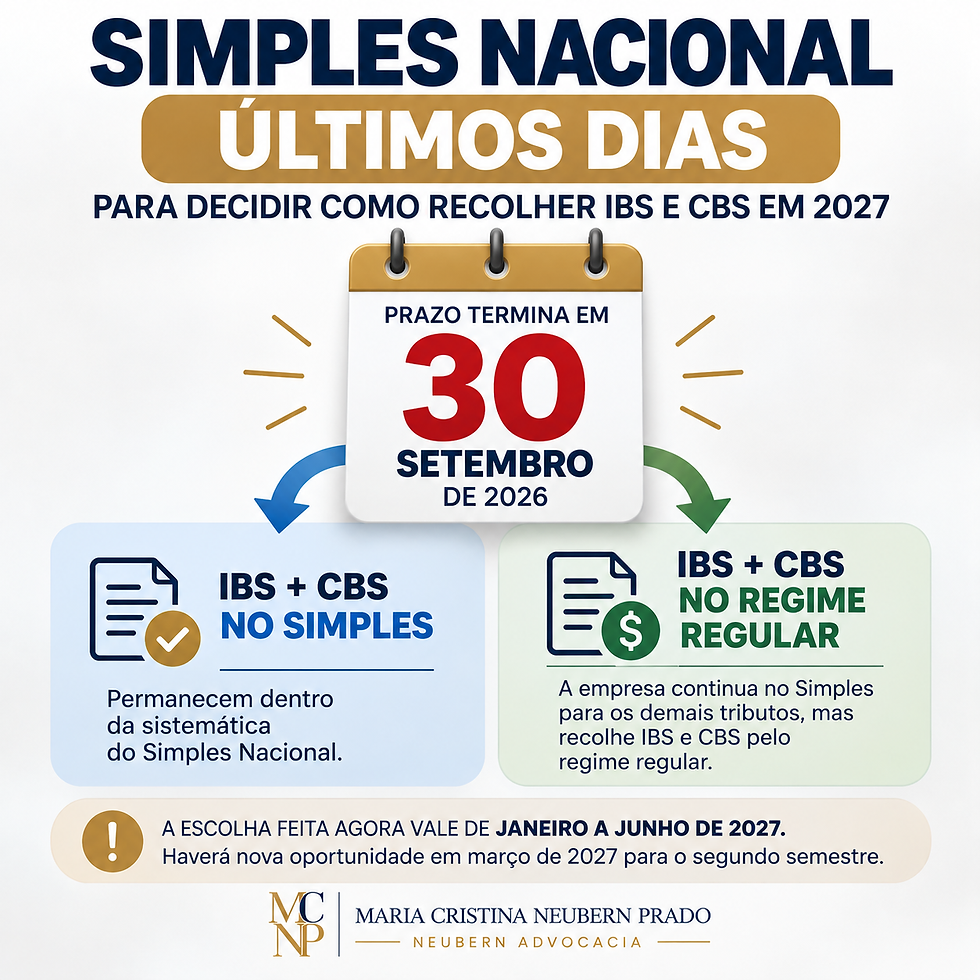
O prazo termina em 30 de setembro de 2026.
Mais do que uma alteração de calendário, a mudança introduz uma decisão que pode ter consequências tributárias, financeiras e comerciais para as empresas.
Duas decisões diferentes
É importante não confundir as duas opções.
A primeira diz respeito ao próprio Simples Nacional.
As empresas que atualmente não são optantes e pretendem ingressar no regime em 2027 deverão formular o pedido entre 1º e 30 de setembro de 2026. Se deferida, a opção produzirá efeitos a partir de 1º de janeiro de 2027.
As empresas que já pertencem ao Simples, em regra, não precisam fazer nova opção para permanecer nele, ressalvadas situações como a existência de registro de exclusão futura.
A segunda decisão é diferente e constitui uma das novidades trazidas pela Reforma Tributária.
A empresa optante pelo Simples poderá escolher como pretende recolher IBS e CBS.
Simples “puro” ou modelo “híbrido”?
No chamado Simples Nacional “puro”, IBS e CBS permanecem abrangidos pelo regime unificado e são recolhidos juntamente com os demais tributos no DAS.
Se a empresa não fizer a opção pelo regime regular em setembro, essa será a sistemática aplicável no primeiro semestre de 2027.
Existe, entretanto, uma segunda possibilidade.
A empresa pode continuar no Simples Nacional em relação aos demais tributos e optar por apurar e recolher IBS e CBS pelo regime regular, fora do DAS.
É o modelo que vem sendo denominado, inclusive pela Receita Federal, Simples Nacional “híbrido”.
Por que essa escolha é importante?
A decisão não deve ser tomada apenas comparando nominalmente alíquotas.
Um dos elementos relevantes é o sistema de créditos do IBS e da CBS.
A própria Receita Federal destaca que o regime híbrido pode ter especial relevância para empresas que realizam operações com outras pessoas jurídicas e pretendem proporcionar aos seus clientes um aproveitamento mais amplo de créditos.
Isso significa que a análise pode ultrapassar a carga tributária suportada isoladamente pela empresa.
Dependendo da atividade e da posição ocupada na cadeia econômica, o tratamento dos créditos pode influenciar a relação com fornecedores e clientes, a formação dos preços e até a competitividade da empresa.
Uma empresa predominantemente voltada ao consumidor final, por exemplo, pode enfrentar uma realidade econômica diferente daquela que fornece bens ou serviços majoritariamente para outras pessoas jurídicas.
Não existe, portanto, uma resposta universal sobre qual modelo será mais vantajoso.
A escolha de setembro não valerá por todo o ano de 2027
Outro aspecto importante é temporal.
A opção realizada agora para recolher IBS e CBS pelo regime regular produzirá efeitos de janeiro a junho de 2027.
Em março de 2027 haverá nova oportunidade de opção, desta vez com efeitos para o segundo semestre daquele ano.
Além disso, a regulamentação permite o cancelamento das opções formuladas em setembro até 30 de novembro de 2026, observadas as regras aplicáveis.
E o MEI?
A mudança não deve ser confundida com as regras aplicáveis ao Microempreendedor Individual.
Segundo a Receita Federal, o período de opção pelo SIMEI permanece em janeiro, e o MEI não possui a alternativa de optar pelo regime regular ou híbrido de IBS e CBS.
Uma decisão tributária que exige planejamento empresarial
A Reforma Tributária preservou o Simples Nacional, mas modificou significativamente sua interação com a tributação sobre o consumo.
A possibilidade de permanecer no Simples e, simultaneamente, submeter IBS e CBS ao regime regular cria uma nova variável no planejamento das micro e pequenas empresas.
Antes da escolha, será recomendável examinar, entre outros fatores, o perfil dos clientes, a posição da empresa na cadeia econômica, a sistemática de créditos, os custos de conformidade, o fluxo de caixa e os reflexos comerciais de cada alternativa.
A Receita Federal também chama atenção expressamente para a necessidade dessa avaliação individualizada.
A escolha entre o modelo integralmente inserido no Simples e o chamado regime híbrido não deve, portanto, ser tratada como mero procedimento burocrático.
Em determinadas atividades, poderá representar uma verdadeira decisão de estratégia empresarial.
Maria Cristina Neubern Prado
Neubern Advocacia


Comentários